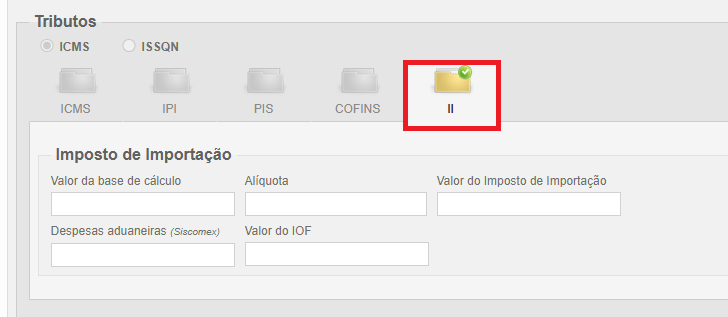
Na aba itens vai até o campo Tributos;
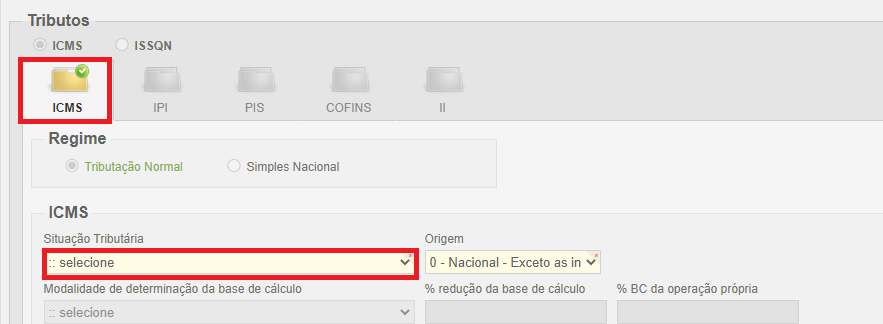
1 - Na aba ICMS selecionar a Situação Tributária de acordo com a natureza da operação (se venda ou não), e de acordo com a empresa que recebe a NF-e. Caso não saiba verificar com o seu contador;
101 – Tributada pelo Simples Nacional com permissão de crédito
Operações que permitem a indicação da alíquota do ICMS devido no Simples Nacional e o valor do crédito correspondente.
102 – Tributada pelo Simples Nacional sem permissão de crédito
Operações que não permitem a indicação da alíquota do ICMS devido pelo Simples Nacional e do valor do crédito, e não estejam abrangidas nas hipóteses dos códigos 103, 203, 300, 400, 500 e 900.
201 – Tributada pelo Simples Nacional com permissão de crédito e com cobrança do ICMS por substituição tributária
Operações que permitem a indicação da alíquota do ICMS devido pelo Simples Nacional e do valor do crédito, e com cobrança do ICMS por substituição tributária.
202 – Tributada pelo Simples Nacional sem permissão de crédito e com cobrança do ICMS por substituição tributária
Operações que não permitem a indicação da alíquota do ICMS devido pelo Simples Nacional e do valor do crédito, e não estejam abrangidas nas hipóteses dos códigos 103, 203, 300, 400, 500 e 900, e com cobrança do ICMS por substituição tributária.
300 – Imune
Operações praticadas por optantes pelo Simples Nacional contempladas com imunidade do ICMS.
400 – Não tributada pelo Simples Nacional
Operações praticadas por optantes pelo Simples Nacional não sujeitas à tributação pelo ICMS dentro do Simples Nacional.
500 – ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação
Operações sujeitas exclusivamente ao regime de substituição tributária na condição de substituído tributário ou no caso de antecipações.
900 – Outros
Demais operações que não se enquadrem nos códigos 101, 102, 103, 201, 202, 203, 300, 400 e 500.
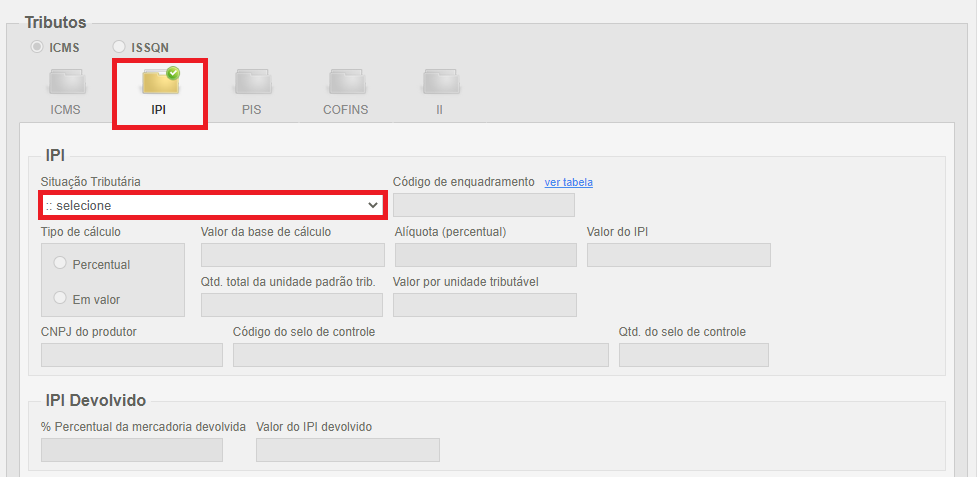
2 - Na aba IPI selecionar a Situação Tributária de preferência e preencher os campos de acordo com a situação selecionada;
50 - Saída Tributada
51 - Saída Tributada com Alíquota zero
52 - Saída Isenta
53 - Saída não-tributada
54 - Saída Imune
55 - Saída com suspensão
99 - Outras saídas
3 - Na aba PIS selecionar a Situação Tributária de preferência e preencher os campos de acordo com a situação selecionada;
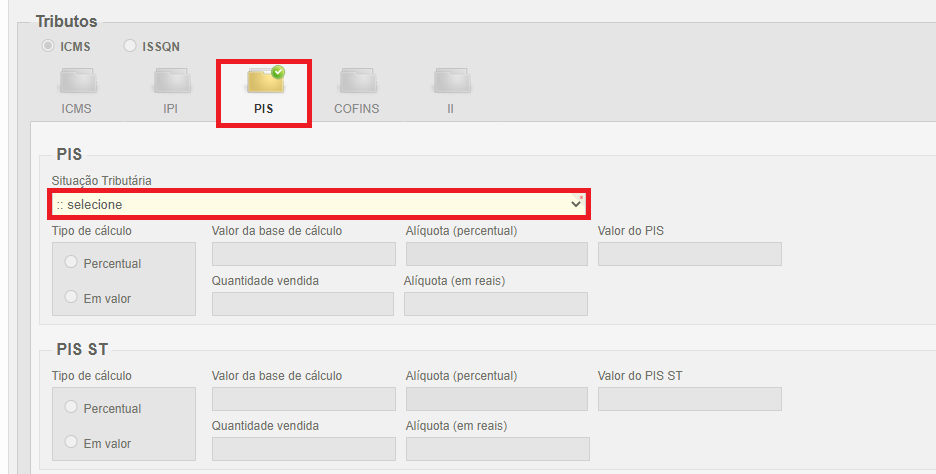
01 - Operação tributável - Base de cálculo = Valor da operação alíquota normal (Cumulativo/Não cumulativo)
02 - Operação tributável - Base de cálculo = Valor da operação (Alíquota diferenciada)
03 - Operação tributável - Base de cálculo = Quantidade Vendida x Alíquota por unidade de produto
04 - Operação tributável - Tributação monofásica - (Alíquota zero)
05 - Operação tributável - (Substituição Tributária)
06 - Operação tributável - Alíquota zero
07 - Operação isenta da contribuição
08 - Operação sem incidência da contribuição
09 - Operação com suspensão da contribuição
49 - Outras Operações de Saída
50 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Tributada no Mercado Interno
51 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Não-Tributada no Mercado Interno
52 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita de Exportação
53 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno
54 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas no Mercado Interno e de Exportação
55 - Operação com Direito a Crédito – Vinculada a Receitas Não Tributadas no Mercado Interno e de Exportação
56 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno e de Exportação
60 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita Tributada no Mercado Interno
61 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita Não-Tributada no Mercado Interno
62 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita de Exportação
63 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno
64 - Crédito Presumido -Operação de Aquisição Vinculada a Receitas Tributadas no Mercado Interno e de Exportação
65 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Não-Tributadas no Mercado Interno e de Exportação
66 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno e de Exportação
67 - Crédito Presumido – Outras Operações
70 - Operação de Aquisição sem Direito a Crédito
71 - Operação de Aquisição com Isenção
72 - Operação de Aquisição com Suspensão
73 - Operação de Aquisição a Alíquota Zero
74 - Operação de Aquisição sem Incidência da Contribuição
75 - Operação de Aquisição por Substituição Tributária
98 - Outras Operações de Entrada
99 - Outras Operações
4 - Na aba COFINS selecionar a Situação Tributária de preferência e preencher os campos de acordo com a situação selecionada;
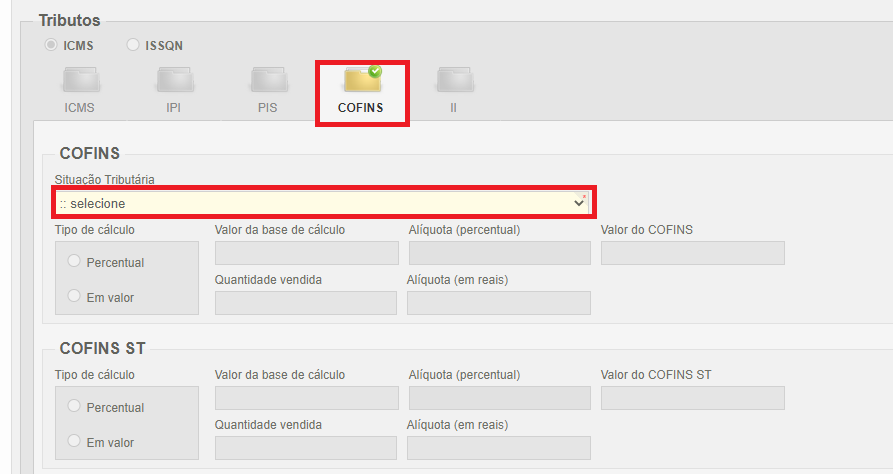
01 - Operação tributável - Base de cálculo = Valor da operação alíquota normal (Cumulativo/Não cumulativo)
02 - Operação tributável - Base de cálculo = Valor da operação (Alíquota diferenciada)
03 - Operação tributável - Base de cálculo = Quantidade Vendida x Alíquota por unidade de produto
04 - Operação tributável - Tributação monofásica - (Alíquota zero)
05 - Operação tributável - (Substituição Tributária)
06 - Operação tributável - Alíquota zero
07 - Operação isenta da contribuição
08 - Operação sem incidência da contribuição
09 - Operação com suspensão da contribuição
49 - Outras Operações de Saída
50 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Tributada no Mercado Interno
51 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita Não-Tributada no Mercado Interno
52 - Operação com Direito a Crédito – Vinculada Exclusivamente a Receita de Exportação
53 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno
54 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas no Mercado Interno e de Exportação
55 - Operação com Direito a Crédito – Vinculada a Receitas Não Tributadas no Mercado Interno e de Exportação
56 - Operação com Direito a Crédito – Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno e de Exportação
60 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita Tributada no Mercado Interno
61 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita Não-Tributada no Mercado Interno
62 - Crédito Presumido – Operação de Aquisição Vinculada Exclusivamente a Receita de Exportação
63 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno
64 - Crédito Presumido -Operação de Aquisição Vinculada a Receitas Tributadas no Mercado Interno e de Exportação
65 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Não-Tributadas no Mercado Interno e de Exportação
66 - Crédito Presumido – Operação de Aquisição Vinculada a Receitas Tributadas e Não-Tributadas no Mercado Interno e de Exportação
67 - Crédito Presumido – Outras Operações
70 - Operação de Aquisição sem Direito a Crédito
71 - Operação de Aquisição com Isenção
72 - Operação de Aquisição com Suspensão
73 - Operação de Aquisição a Alíquota Zero
74 - Operação de Aquisição sem Incidência da Contribuição
75 - Operação de Aquisição por Substituição Tributária
98 - Outras Operações de Entrada
99 - Outras Operações
5 - Na aba II preencher todos os campos apenas quando a nota for de Importação.